NDロードスターNR-Aを契約するにあたり、車両そのものと同じくらい悩んだのが支払い方法でした。
現金一括、ディーラーローン、銀行系マイカーローンなどを比較した結果、今回は現金をある程度手元に残しながら金利負担を抑えるため、ろうきんのマイカーローンを利用しました。
2026年2月16日時点で、自分に適用された固定金利は1.95%。
一方、ディーラーで確認したローンは4.9%または5.9%だったため、数年間の総支払額を考えると金利差は無視できませんでした。
この記事では、なぜろうきんを選んだのか、ディーラーローンとどこを比較したのか、走行距離や所有者名義、実際に用意した書類までまとめます。
※金利、審査条件、利用できる商品は時期・地域・勤務先などによって異なります。この記事は2026年に自分が実際に検討・利用した内容です。最新条件は各金融機関で確認してください。

なぜ現金一括ではなくローンにしたのか
今回のNR-Aは、現金一括ではなくマイカーローンを利用しました。
理由は、車両代として大きな金額を一度に支払うより、ある程度の現金を手元に残しておきたかったからです。
もちろん、金利を支払う以上、総支払額だけを見れば現金一括の方が少なくなる場合があります。
それでも今回は、
・手元資金を減らしすぎない
・毎月無理なく返済できる
・金利負担をできるだけ抑える
この3点を重視しました。
その条件で支払い方法を比較した結果、ろうきんのマイカーローンが自分には合っていました。
ディーラーローンとろうきんの金利を比較
NR-Aの購入にあたり、まずディーラーで利用できるローンを確認しました。
2026年2月時点で、自分が案内された金利は返済方法によって4.9%または5.9%。
一方、ろうきんのマイカーローンでは、2026年2月16日時点で自分に適用された固定金利が1.95%でした。
数百万円を数年間借りる場合、この金利差は総支払額にも影響します。
ディーラーローンには、購入手続きと一緒に進めやすいというメリットがあります。
ただ今回は、
「多少手間が増えても、金利負担を抑えたい」
と考え、ディーラー以外のマイカーローンも比較しました。
ロードスターは購入後にも、タイヤ、メンテナンス、将来のカスタムなどに費用がかかります。
そのため、月々の支払額だけではなく、数年間で最終的にいくら支払うことになるのかまで見て判断しました。

走行距離を気にしなくていいことも大きかった
もうひとつ、自分にとって重要だったのが走行距離です。
NR-Aの主な用途は、往復約60kmの通勤。
年間走行距離も多くなるため、返却時の走行距離条件を気にしながら乗る買い方は、自分の使い方には合いませんでした。
[既存の片道30kmイメージ画像]
せっかくロードスターを買うなら、
「距離が増えるから今日は乗らない」
とは考えたくありません。
通勤でもドライブでも必要なだけ乗る。
その使い方を前提にすると、走行距離を気にせず所有できることも、自分にとって大きな条件でした。

自分名義で所有できることも確認した
ろうきんを選ぶ際には、車検証上の所有者についても確認しました。
ローン商品によっては、完済までローン会社や販売会社が所有者になる場合があります。
今回利用したろうきんのマイカーローンでは、自分名義で所有できる条件でした。
日常的な使い勝手が大きく変わる部分ではありません。
それでも、
「自分のクルマとして所有する」
という点も、自分には合っていました。
実際に用意した書類
ろうきんのマイカーローンを利用するため、実際にいくつかの書類を用意しました。
自分が準備した主なものは、
・本人確認書類
・収入を確認できる書類
・勤務先に関する情報
・車両の見積書
・購入金額が分かる書類
などです。
ディーラーローンと違って、販売店でそのまま手続きを完結できるわけではないため、自分で金融機関へ申し込み、必要書類をそろえる必要があります。
ただ、一度流れを把握してしまえば、特別に難しい手続きという印象ではありませんでした。
必要書類や審査条件は、利用する金融機関や時期によって変わるため、申し込み前に最新情報を確認する必要があります。
手続きの手間は増えた
ディーラーローンと比べると、ろうきんの方が自分で動く場面は増えました。
申し込み、必要書類の準備、審査、契約などを販売店とは別に進める必要があります。
それでも、自分の場合は1.95%という金利差のメリットの方が大きいと判断しました。
「手続きが簡単か」ではなく、「数年間で最終的にいくら支払うか」を優先した結果です。
月々の支払額だけでなく総支払額を見る
ローンを比較するとき、月々の返済額だけを見ると差が小さく感じることがあります。
ただ、数百万円を数年間借りる場合は、金利差が総支払額に積み重なります。
今回、自分が重視したのは、
「毎月いくら払うか」
だけではなく、
「最終的にいくら支払うか」
でした。
その結果、1.95%のろうきんを選びました。
まとめ|自分の使い方にはろうきんが合っていた
NDロードスターNR-Aの購入では、現金一括ではなく、ろうきんのマイカーローンを利用しました。
自分が重視したのは、
・手元資金を減らしすぎないこと
・金利負担を抑えること
・走行距離を気にせず乗れること
・自分名義で所有できること
です。
2026年2月時点で、自分に適用された固定金利は1.95%。
ディーラーで案内された4.9%・5.9%と比較すると、数年間の支払いでは無視できない差になると判断しました。
一方で、ろうきんは申し込みや書類準備を自分で進める必要があり、ディーラーローンより手間は増えました。
それでも、自分の使い方と支払い方を考えると、その手間より金利差のメリットの方が大きかったです。
往復約60kmの通勤で距離が伸びることも考えると、走行距離を気にせず、自分名義で所有できることも自分には合っていました。
ローンは金利だけで決めるものではありません。
手続きのしやすさ、返済期間、所有者名義、繰上返済の条件なども含めて、自分の使い方に合うものを選ぶのが大切だと思います。
NR-Aを選んだ理由や契約までの経緯はこちらにまとめています。
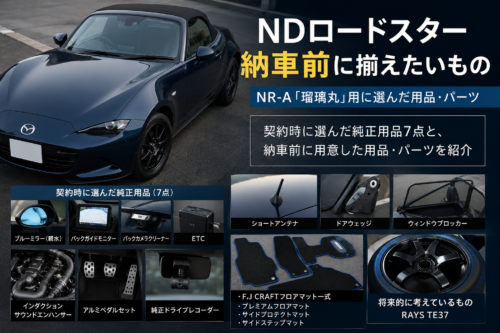
納車前に準備した用品はこちら。
ロードスター購入とCX-5売却の記録
今回マイカーローンを利用したのは、手元資金をある程度残しながらNDロードスターNR-Aを購入するためでした。
そもそも、なぜCX-5から2シーターのNR-Aへ乗り換えることにしたのか。
グレード選びや購入を決めた理由はこちらの記事にまとめています。
また、ロードスターの納車時期を考えながら、それまで乗っていたCX-5をいつ手放すかも並行して考えていました。
約7.6万km走ったCX-5を169万円で売却した経緯や、売却時期をどう決めたのかはこちらです。